|
|

美国人退休存钱有多难?近6成受债务影响

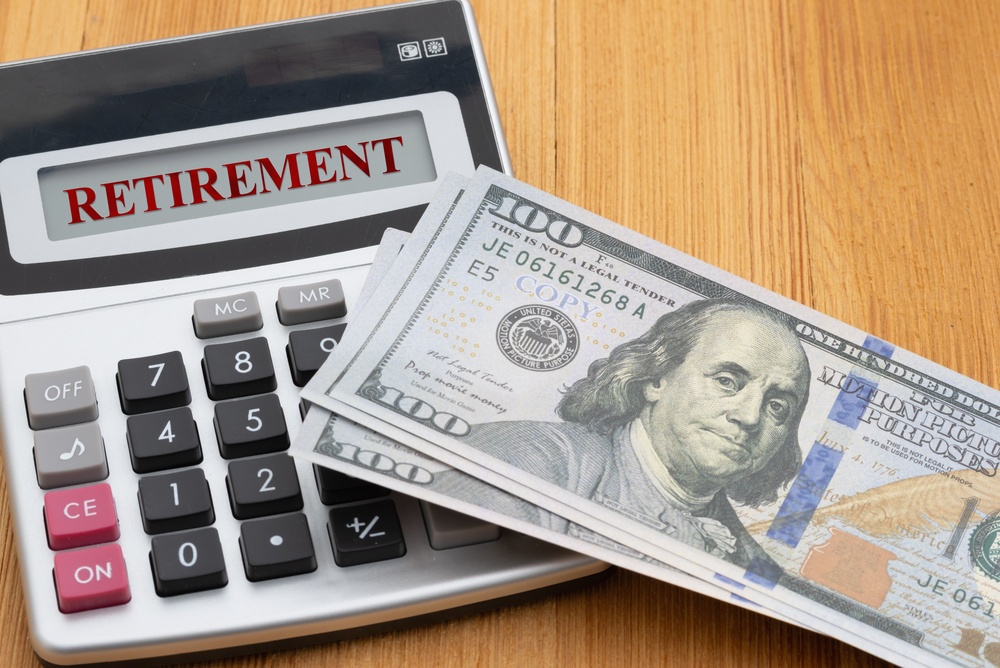
债务、住房和医疗成本正挤压不少美国上班族的退休储蓄。最新调查显示,近六成受访上班族表示,债务已影响他们为退休存钱。(Shutterstock)
每个月工资到账,信用卡要还,房租或房贷要付,还有医疗、吃饭和其它开支。大家都知道要为退休存钱,可这些账单付完,还能剩下多少?
美国一项最新退休调查显示,债务正成为不少上班族为退休存钱的一道障碍。65%的上班族正受到债务困扰,其中约四分之一的问题较为严重。近六成人表示,债务已经影响到他们为退休存钱。
这项2026年退休信心调查,由美国雇员福利研究所(Employee Benefit Research Institute,EBRI)与Greenwald Research进行。今年1月2日至28日,研究人员在网上访问2,052名25岁以上美国人,其中1,007人仍在工作,1,045人已退休。
EBRI在报告的主要发现中直接指出,在职人士的财务状况有所恶化,“债务仍是储蓄的一大障碍”。
一半上班族还背着信用卡债
债务压力有多大,从信用卡和其它欠款中可以看得更清楚。
调查显示,一半受访上班族有信用卡债。除房贷外,39%的上班族还背有2.5万美元或以上的其它债务。
债务问题到了退休后仍未完全消失。40%的退休人士表示受到债务困扰,约三成表示,债务已经影响他们舒适度过退休生活的能力。
对仍在工作的人来说,债务带来的问题之一,就是原本可以用于退休储蓄的钱被其它还款需要占用。调查显示,约五分之三的上班族表示,债务已经影响他们为退休存钱。
医疗和住房也在挤压退休储蓄
不过,债务并不是影响退休储蓄的唯一因素。
近六成上班族表示,医疗成本已经影响他们为退休存钱;五分之三表示,高昂的住房成本也产生了影响。另有七成人担心,不断上涨的住房成本今后还会影响自己的退休生活。
多重财务压力之下,美国人对退休生活的信心也在下降。今年61%的上班族相信自己有足够的钱舒适度过退休生活,比2025年下降6个百分点;退休人士中,这一比例下降5个百分点,至73%。
难题还不只是有没有钱存
除了眼前的债务和生活成本,退休储蓄本身还有另一层问题:有没有退休账户,以及有了账户之后怎么存、怎么投。
纽约新学院社会研究院(The New School for Social Research)经济学教授、退休保障专家特雷莎‧吉拉杜奇(Teresa Ghilarducci)此前接受财经网站TheStreet采访时表示,约半数美国劳工没有雇主提供的退休计划。她长期指出,美国退休保障制度过度依赖由雇主和个人自愿参与的退休储蓄安排,这一问题已持续多年。
即使雇主提供401(k)等退休计划,员工仍须自行决定是否参加、存入多少,以及如何投资。退休后,个人还要面对如何管理多年累积的退休资产,以及如何将这些资产转化为稳定退休收入等问题。吉拉杜奇过去也曾以累积100万美元退休资产为例,说明退休后如何将一笔资产转化为终身收入所面临的挑战。
吉拉杜奇因此长期主张扩大退休储蓄计划的覆盖范围,让没有雇主退休计划的劳工也能透过工作期间的自动储蓄累积退休资产。她过去提出的“保障退休账户”(Guaranteed Retirement Account,GRA)方案,就是希望建立更普遍的退休储蓄制度,并作为Social Security之外的退休收入来源。
她倡议,让更多美国劳工能够在工作期间自动累积退休资产,并与Social Security共同构成退休收入来源,而不是把个人退休账户直接等同于Social Security账户。
|
|



 发表于